Порядок подачи и оформления возражений на акт выездной и камеральной проверки одинаковый.
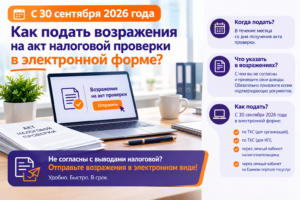
Если вы не согласны с теми выводами, которые налоговый орган изложил в акте, вы можете подать возражения. Сделать это можно в течение месяца со дня его получения.
В возражениях укажите, с чем именно вы не согласны, и приведите свои доводы. Обязательно приложите копии документов, которые подтверждают ваши выводы.
С 30 сентября Вы вправе подать возражения на акт выездной и камеральной налоговой проверки, а также подтверждающие документы в электронной форме.
Организация может передать их по ТКС, ИП — по ТКС, через личный кабинет налогоплательщика, личный кабинет на Едином портале госуслуг.
Подробную инструкцию смотрите ЗДЕСЬ